Бухгалтерия и налоги автосервиса без 1С: режим с даты, УСН, УПД и КУДиР
Бухгалтерия для автосервиса без 1С — это когда налог УСН, КУДиР, УПД и счета-фактуры считаются из тех же заказ-нарядов, оплат и выписки банка, на которых живёт сервис, — без ручного переноса данных между «ремонтной» программой и учётной. Режим налогообложения задаётся с даты: УСН 6 % или 15 %, патент, АУСН, режимы НДС — и на эту же дату применяется к доходам. Налог с уменьшением на взносы, книга учёта по форме ФНС и файлы уведомлений формируются программой, сроки уплаты приходят пушем за три дня до даты.
Типичная сцена в конце квартала. Владелец сервиса выгружает из ремонтной программы выручку, из банка — движения по счёту, из кассы — приходники, и пересылает всё бухгалтеру. Бухгалтер сводит это в 1С неделю, находит расхождения «выручка не сходится на 47 тысяч» и возвращает на уточнение. Пока идёт сверка, срок уведомления по УСН — 25-е число — подходит, и аванс платится «на глазок». В сервисе с учётом внутри программы квартал закрывается кнопкой: суммы уже собраны по датам оплаты, запчасти разнесены по партиям, взносы посчитаны, файл уведомления — готов.
Кому такой учёт подходит в первую очередь: ИП и небольшим ООО на УСН с одним-тремя постами, где бухгалтерия — это «налог раз в квартал и уведомление раз в месяц». Если у сервиса несколько юридических лиц, общая система налогообложения или экспортные контракты — модуль снимет рутину по заказам и документам, но полный учёт останется за бухгалтером. Средний по размеру сервис на УСН — как раз тот случай, когда 1С для налогов становится избыточной: операций немного, все они и так заведены в программе.
Почему бухгалтерия автосервиса живёт отдельно от ремонтной программы
Автосервис — неудобный объект для классического бухгалтерского учёта. Доход приходит тремя потоками с разными датами: наличные в кассу в день оплаты, переводы по счёту — в день банковской строки, оплата картой — в день зачисления. Запчасти закупаются впрок и ложатся на склад, а расходом на УСН 15 % становятся только когда оплачены поставщику и поставлены в заказ. Часть клиентов — физлица, часть — организации с УПД и счётом-фактурой. У ИП — свои взносы и, возможно, патент параллельно с УСН.
Ни одна «универсальная» учётная программа это не знает: у неё нет заказ-нарядов, статусов «ждём запчасти» и оплат, привязанных к конкретной машине. Поэтому и возникает разрыв: ремонтная программа считает работы и запчасти, а налоги — 1С или бухгалтер с таблицей Excel. Данные переносятся руками, ошибки копятся, а сроки уведомлений и авансов отслеживаются памятью.
Модуль «Учёт и налоги» закрывает этот разрыв изнутри программы автоматизации автосервиса: первичкой являются уже существующие заказы, оплаты, касса и выписка банка, а налоговые правила применяются к ним по датам. Отдельно вести «вторую копию» выручки не нужно.
Налоговый режим задаётся с даты, а не «один на весь аккаунт»
Реальный сервис меняет режимы: начинал с УСН 6 %, перешёл на 15 %, взял патент на ремонт, с ростом дохода столкнулся с НДС. Учёт, который «запомнил» один режим на весь аккаунт, при таком переезде показывает неверный налог за прошлые месяцы.
Поэтому режим хранится периодами с датой начала: УСН 6 %, УСН 15 % (в том числе с пониженной региональной ставкой), патент, АУСН — и режим НДС отдельно: плательщик со ставками 5 %, 7 % или 22 %, освобождение от НДС при доходе до 20 млн ₽ или без НДС. Доходы, документы и налоги применяют тот режим, который действовал на дату операции. История периодов сохраняется, правки задним числом пересчитывают суммы при следующем открытии.
НДС виден и без модуля: в счёте, акте и заказ-наряде есть поле «НДС» — это базовая часть программы. Модуль добавляет главное: реестр УПД и счетов-фактур, расчёт налогов и КУДиР.
Налог УСН считается из заказ-нарядов и выписки банка
Доход собирается из действующих операций программы: оплаты по заказам, прочий приход кассы и выписки банка. Дата дохода — дата оплаты: наличные — день оплаты в кассе, перевод — день строки выписки, карта — день зачисления. Возврат клиенту уходит в книгу минусом в день возврата. У плательщика НДС на УСН доход учитывается без суммы налога — как того требует НК.
Дальше правила УСН:
| Ставка | Как считается | Что важно |
|---|---|---|
| УСН 6 % «Доходы» | налог нарастающим итогом, полные рубли; уплаченные взносы уменьшают налог | ИП без работников — до 100 % налога, с работниками и ООО — до 50 %; предел 50 % включается с периода, где были выплаты физлицам |
| УСН 15 % «Доходы минус расходы» | база = доходы минус признанные расходы; налог — 15 % базы | минимальный налог 1 % с доходов; убыток прошлых лет уменьшает базу в пределах года; расход — только оплаченный и признанный |
К уплате = рассчитанный налог минус предыдущие авансы
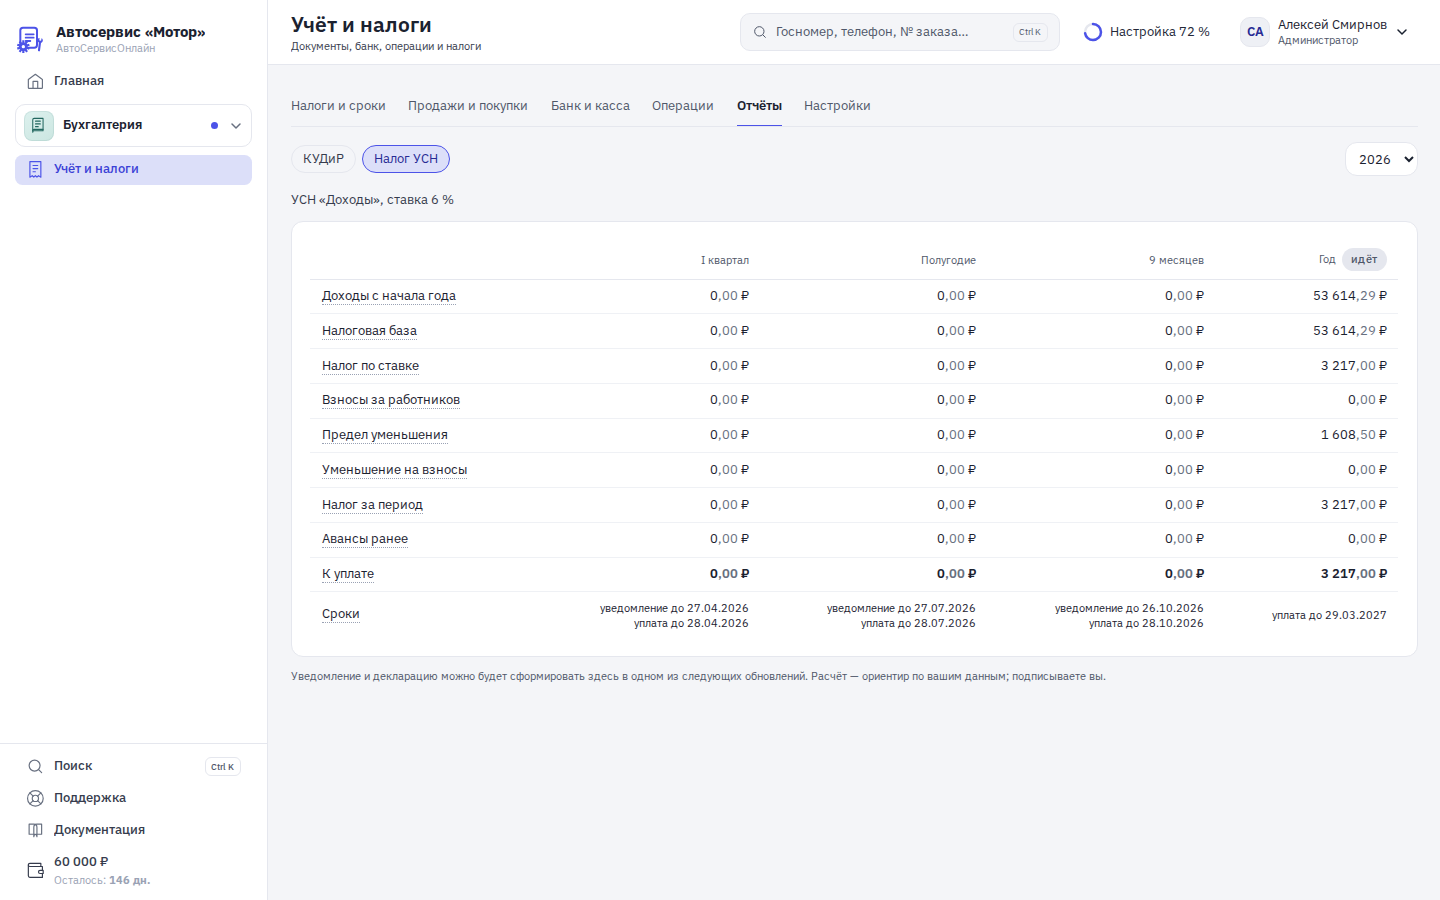
Запчасти — самый спорный расход сервиса, и правило здесь одно: запчасть попадает в расходы УСН 15 %, когда оплачена поставщику и продана — то есть поставлена в заказ. Дата расхода — поздняя из двух дат. Оценка остатков — ФИФО по партиям или по средней. Оплаты поставщику привязываются к его поступлениям по порядку дат, поэтому аванс «в пустоту» в расходы не попадает. Как считается себестоимость конкретного заказа с наценкой — разобрали в статье о себестоимости заказа.
Если первичку исправили задним числом — например, вернули оплату или перенесли заказ на другой месяц, — программа пересобирает расчёт года при следующем открытии. Пересчитывать вручную ничего не нужно.
КУДиР ведётся сама и выгружается в Excel и PDF
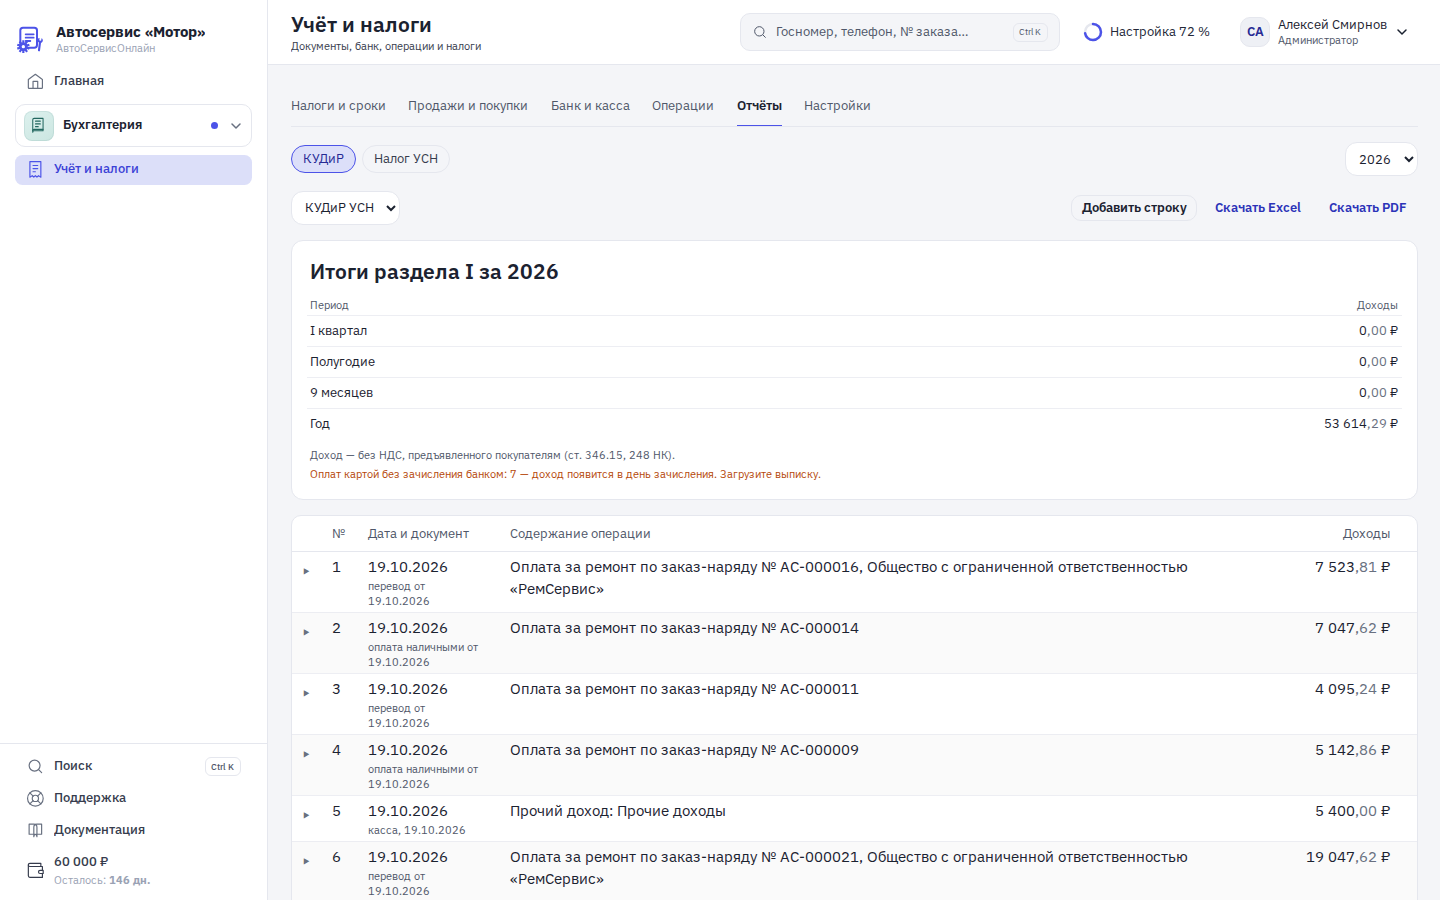
Книга учёта доходов и расходов — документ, по которому налоговая проверяет УСН, — собирается автоматически по форме ФНС. Доход — графа 4, по датам оплаты; возвраты — минусом; расходы — графа 5 (на 15 %) по правилам из раздела выше. Взносы ИП «за себя» попадают в расходы в день срока уплаты, взносы за работников — по месяцам фактической уплаты. Итоги считаются по кварталам, полугодию, девяти месяцам и году.
Нестандартные ситуации закрываются ручной строкой: дата, документ, содержание, сумма, причина — с отменой вместо удаления, чтобы история книги оставалась достоверной. Из программы книга выгружается в Excel и PDF на русском языке. Для 15 % дополнительно формируются справка к разделу I и раздел III с убытком прошлых лет: перенесено, зачтено, остаток.
УПД и счета-фактуры с НДС — по заказу
Сервисам с клиентами-организациями и плательщикам НДС нужен комплект документов. Из карточки заказа формируются УПД (со статусом «1» или «2»), счета-фактуры и авансовые счета-фактуры на предоплату. Номера выдаются сериями по годам, документ хранится в реестре со суммой и ставкой НДС, аннулируется с указанием причины — не удаляется, потому что счёт-фактура это налоговый документ, а не заметка.
Реквизиты для ФНС — ОКТМО, код инспекции, подписант — заполняются один раз в настройках исполнителя и подставляются в формы. Перешли на НДС с середины года — новая дата в периоде режима, и документы с этой даты идут уже с налогом, а старые остаются на прежних условиях.
Взносы ИП, патент и АУСН
Для ИП программа считает фиксированные взносы и 1 % с дохода сверх 300 000 ₽. Неполный год (регистрация в середине) — пропорционально календарю, день регистрации включается. 1 % имеет потолок и настраивается флажком «уменьшает налог этого или следующего года» — по разъяснениям ФНС он выбирается один раз.
Патент: стоимость считается из потенциального дохода региона — 6 % за срок действия, оплата двумя частями (срок первой зависит от длительности патента), при окончании 31 декабря — до 28 декабря. Если часть работ идёт по патенту, а часть по УСН, доход делится по выбранной доле — «все работы», «работы и запчасти в заказе» или «доля работ» — и взносы распределяются между режимами строго пропорционально доходам. Остаток доли, не уместившийся в уменьшение налога одного режима, не переносится — программа это честно показывает.
Для АУСН — свой расчёт с лимитом 60 млн ₽ и отдельная оценка наличных и переводов, прошедших мимо банковской выписки, со сроком до 5-го числа.
Сроки не пропадают: лента сроков и напоминание за три дня
Просроченное уведомление = штраф даже при нулевом налоге. Поэтому в модуле есть лента сроков на три месяца: уведомления по ЕНП — 25-го числа, авансы — 28-го, декларация и налог за год — для ООО 25 и 28 марта, для ИП 25 и 28 апреля, взносы ИП — 28 декабря и 1 июля, платежи по патентам — по своим срокам. За три дня до даты приходит push-уведомление: «Срок 26.04: декларация по УСН».
Сформировать отчётность можно там же: уведомление и декларация по УСН выгружаются файлом в формате ФНС — загружается в личный кабинет налогоплательщика или уходит оператору ЭДО. Для оплаты — QR-код и платёжка ЕНП. Закрытый месяц фиксирует книгу и налог: правка первички задним числом в закрытом периоде требует открытия месяца, а снимки расчётов сохраняются как доказательства «что и на каких правилах считалось».
Отдельно про переезд в середину года: флажок «Начинаем учёт с» переносит старт учёта на любой месяц. Периоды до этой даты помечаются «до начала учёта», следующие начинаются с введённых начальных данных — доходов и авансов прошлых кварталов, взносов, дохода по патентам. Клиентов и заказы при этом переносить не нужно — они уже в программе.
Касса, склад и предоплаты уже дают бухгалтерии готовые данные
Учёт в одной программе с ремонтом ценен не только отсутствием переноса: смежные модули отдают бухгалтерии именно те разрезы, которые в 1С пришлось бы собирать вручную.
Касса. Приходники и возвраты уже привязаны к заказам и датам — доход дня в книгу попадает по датам оплаты, а не по «средней температуре». Смена закрыта — данные доступны учёту, второй раз ничего вносить не нужно.
Склад. Поступления от поставщиков хранят партии и цены закупки — отсюда берётся ФИФО или средняя для расходов УСН 15 %. Списание запчасти в заказ — это момент «продано», оплата поставщику — момент «оплачено»; между ними запчасть просто ждёт, не попадая в расходы раньше времени.
Предоплаты и задатки. Аванс от клиента виден как отдельная операция — по нему формируется авансовый счёт-фактура, а при закрытии заказа сумма доходит до дохода по правилам даты оплаты, без двойного счёта.
Отчёт по прибыли. Налоговый учёт и управленческий смотрят на одни и те же операции, но отвечают на разные вопросы. Владелец каждый месяц видит выручку, прямые затраты и прибыль сервиса без ожидания бухгалтера — а налоговый расчёт при этом остаётся на правилах НК. Разбор управленческого отчёта — отдельная тема, здесь важен факт: источник данных один.
Так устроена программа для автосервиса и СТО в целом: сначала операция (заказ, оплата, приход, списание), затем её отражение — касса, склад, зарплата мастера, налог. Учёт не «вбивается» отдельно от жизни сервиса, а следует за ней.
Что проверить при переходе на учёт в программе
Переезд с Excel и «бухгалтер на телефоне» на учёт внутри программы занимает вечер. Порядок, который экономит время:
- Задайте режимы с датами начала. УСН, патент, НДС — каждый с датой, с которой он реально действовал. Отсюда посчитается весь год.
- Укажите «Начинаем учёт с». Если сегодня июль, не нужно поднимать документы с января: начальные данные — доходы и авансы прошедших кварталов, взносы — вводятся одним экраном.
- Разнесите выписку банка. Строки выписки привязываются к заказам и клиентам; эквайринговые зачисления — с комиссией. Дальше программа разносит новые строки сама.
- Проверьте справочник услуг и нормо-часы. Налогу они не нужны, но доход в разрезе работ — это управленческая ценность того же массива.
- Включите напоминания о сроках. Push за три дня до уведомлений и авансов; личная галочка «Сроки налогов и отчётов» включена по умолчанию у администраторов.
- Сверьте первый месяц с прошлым учётом. Книга месяца, посчитанного в программе и в 1С параллельно, должна сойтись по доходам до рубля; расхождения — почти всегда в датах признания, и это повод настроить периоды точнее.
Права в модуле разграничены: «Просмотр» — для тех, кому нужно видеть суммы; «Вести учёт» — выставление УПД и ручные строки книги; «Отчётность и закрытие» — формирование файлов ФНС и закрытие месяца. Бухгалтеру со стороны достаточно гостевого доступа с правом просмотра — данные не уезжают за пределы программы.
Чего в модуле нет
- Автоматической сдачи в ФНС. Файлы формируются, но загружает их в личный кабинет или оператору ЭДО сам сервис.
- Расчёта зарплатных взносов и 6-НДФЛ. Взносы за работников вводятся уплаченными суммами по месяцам; расчёт зарплатных налогов — задача отдельного модуля.
- Раздела II КУДиР по основным средствам автоматически. ОС пока учитываются вручную, итогом.
- Декларации по НДС. Для полноценных плательщиков НДС на общей системе — нет: модуль рассчитан на УСН с НДС 5/7/22 % и освобождение.
И отдельная честная оговорка: программа не заменяет бухгалтера целиком. Сложные структуры, несколько ООО, экспортные контракты — это по-прежнему работа специалиста. Модуль снимает именно рутину малого сервиса: налог, книгу, документы по заказам и сроки.
Частые вопросы
Нужен ли автосервису на УСН бухгалтер и 1С?
Для налогового учёта небольшого сервиса — нет: доходы собираются из заказ-нарядов и выписки, налог и КУДиР считаются из них же. Бухгалтер остаётся для зарплатных взносов, 6-НДФЛ и сложных случаев, но ежемесячный перенос данных исчезает.
Как считается налог УСН 6 % с уменьшением на взносы?
Нарастающим итогом, полными рублями. Взносы уменьшают налог: ИП без работников — до 100 %, с работниками и ООО — до 50 %, с периода, где были выплаты физлицам. К уплате = налог минус авансы, переплата — «к уменьшению».
Как запчасти попадают в расходы на УСН 15 %?
Когда оплачены поставщику и проданы — то есть поставлены в заказ. Дата расхода — поздняя из двух, оценка — ФИФО или средняя, оплаты привязываются к поступлениям по порядку дат.
Программа считает НДС на УСН с 2026 года?
Да: режим НДС с даты — ставки 5, 7 и 22 %, освобождение до 20 млн ₽, доход в КУДиР без налога, НДС в счёте, акте, заказ-наряде, УПД и счетах-фактурах.
Программа сдаёт отчётность в ФНС вместо сервиса?
Нет: файлы уведомления и декларации формируются в формате ФНС, QR и платёжка ЕНП — для оплаты, сроки приходят пушем за три дня. Загружает файлы в ФНС сам сервис.
Коротко
- Налоговый режим и НДС задаются с даты и применяются к операциям по датам — переезды между УСН, патентом и НДС не ломают прошлые месяцы.
- Доход — из заказ-нарядов, кассы и выписки банка; перенос данных в 1С для налогов не нужен.
- УСН 6 % — с уменьшением на взносы (100 % / 50 %); УСН 15 % — с расходами, минимальным 1 % и убытком прошлых лет.
- Запчасти — в расходах «оплачено и продано», ФИФО или средняя; правка задним числом пересчитывает расчёт сама.
- КУДиР по форме ФНС с итогами кварталов, ручными строками с отменой и выгрузкой в Excel и PDF.
- УПД, счета-фактуры и авансовые — из заказа, с нумерацией сериями, реестром и аннулированием с причиной.
- Взносы ИП с 1 % и потолком, патент с долей дохода и пропорциональными взносами, АУСН с лимитом 60 млн.
- Лента сроков + push за три дня: уведомления 25-го, авансы 28-го, декларации в марте и апреле.
- Чего нет: автоматической сдачи, расчёта зарплатных взносов, автоматического раздела II по ОС, декларации по НДС.
Попробовать бесплатно — 14 дней, без карты
Если вы ещё выбираете систему для сервиса — посмотрите бесплатную программу для автосервиса с полным пробным периодом и CRM для автосервиса с клиентской базой и историей каждой машины; приёмка и заказы при этом ведутся в программе для заказ-нарядов — той самой первичке, из которой считается налог.