Патент: стоимость, график, уменьшение
Если вы ИП на патенте (ПСН), программа посчитает стоимость патента, составит график оплаты, уменьшит платежи на страховые взносы и сама разделит доход между патентом и УСН. Доход по патенту попадает в отдельную книгу ПСН и в лимит 20 млн ₽.
Расчёт — по вашим данным, подписываете вы. Спорные случаи разберите с бухгалтером.
Где найти
- Добавить или изменить патент: Бухгалтерия → Учёт и налоги → вкладка «Настройки» → карточка «Патенты (ПСН)» → «Добавить патент» или «Изменить». Это может только администратор аккаунта.
- Расчёт и график: вкладка «Отчёты» → «Патент» (или ссылка «Расчёт и график» у патента в «Настройках»). Смотреть может сотрудник с любым правом модуля.
- Книга доходов по патенту: «Отчёты» → «КУДиР» → в списке книга «Книга ПСН: патент № …» — см. КУДиР.
Патент бывает только у ИП и совмещается с УСН.
Добавить патент
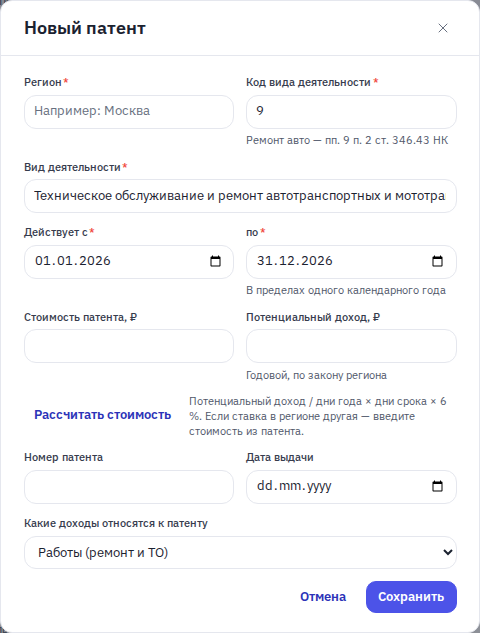
В окне «Новый патент» заполните:
- «Регион», «Код вида деятельности» (ремонт авто — 9), «Вид деятельности» — подставлен ремонт автотранспорта;
- «Действует с» и «по» — в пределах одного календарного года;
- «Стоимость патента, ₽» — из патента, или «Потенциальный доход, ₽» (годовой, по закону региона) и кнопка «Рассчитать стоимость»;
- «Номер патента», «Дата выдачи»;
- «Какие доходы относятся к патенту» — см. ниже.
Нажмите «Сохранить».
Рассчитать стоимость
«Рассчитать стоимость» считает: потенциальный доход / дни года × дни срока × 6 %. Примеры при потенциальном доходе 240 000 ₽:
- патент на 3 месяца (01.01–31.03, 90 дней) — 3 551 ₽;
- патент на 8 месяцев (01.01–31.08, 243 дня) — 9 587 ₽.
Патент на весь год с потенциальным доходом 1 200 000 ₽ — 72 000 ₽. Если в регионе ставка не 6 %, впишите стоимость из патента. Если введённая стоимость отличается от расчёта, в «Отчётах» появится строка «По расчёту» — сверьте с патентом.
График оплаты
- Срок меньше 6 месяцев — вся сумма до окончания срока.
- Срок от 6 месяцев — треть в течение 90 дней от начала (день начала — первый) и две трети до окончания. Патент на 8 месяцев за 9 587 ₽: 3 196 ₽ до 31.03 и 6 391 ₽ до 31.08.
- Патент заканчивается 31 декабря — последний платёж до 28 декабря.
- Выходной — срок переносится на рабочий день, в графике пометка «перенос с …».
В «Отчётах» → «Патент» у каждого патента: «Стоимость», «Потенциальный доход за срок», «Доход по книге ПСН», «Уменьшение на взносы» и таблица «Платёж» («Первая треть», «Две трети» или «Вся сумма») — «Срок», «Сумма», «К уплате». Платежи патента попадают и в ленту сроков.
Уменьшение на взносы
Стоимость патента можно уменьшить на страховые взносы:
- работников нет — на взносы ИП за себя полностью;
- есть работники — не больше чем на 50 %. Работники задаются в «Настройках», карточка «Работники и взносы за них».
Уменьшение гасит платежи по порядку сроков. Пример: патент на год за 70 900 ₽, взносов на уменьшение 60 990 ₽ → первая треть (23 633 ₽) — к уплате 0, две трети (47 267 ₽) — к уплате 9 910 ₽.
Если вы совмещаете УСН и патент, взносы сначала уменьшают налог УСН пропорционально доходам, остаток — патенты. Сколько осталось для патентов, написано вверху раздела: «Взносов для патентов после УСН: … ₽».
Уведомление об уменьшении патента. Чтобы ФНС учла уменьшение, подайте уведомление (КНД 1112021); в программе его срок — ближайшая оплата патента, которую уменьшают взносы. Программа формирует его сама: «Отчёты» → «Отчётность», строка «Уведомление об уменьшении патента на взносы» → «Сформировать» — XML для личного кабинета ИП и PDF, см. Отчётность.
Какие доходы относятся к патенту
Граница между патентом и УСН для запчастей спорная, поэтому выбор за вами — уточните у бухгалтера:
- «Работы (ремонт и ТО)» — к патенту доля работ в оплате заказа; запчасти и оплаты без заказа — в УСН;
- «Работы и запчасти в заказе» — к патенту вся оплата заказа; оплаты без заказа — в УСН;
- «Все доходы» — всё, что поступило в срок патента.
Доход по патенту идёт в книгу ПСН, остальное — в КУДиР УСН. Если патентов несколько и сроки пересекаются, доход относится к патенту с более ранней датой начала.
Лимит 20 млн ₽
Доходы по патенту и УСН вместе не должны превышать 20 млн ₽ за год — иначе право на патент теряется. Полоса «Лимит патента (ПСН + УСН)» — во вкладке «Налоги и сроки», с 80 % — предупреждение. См. Налоги и сроки.
Частые вопросы
- Кнопка «Рассчитать стоимость» пишет «Укажите потенциальный доход и срок в пределах одного года». Впишите годовой потенциальный доход и проверьте, что «Действует с» и «по» в одном году.
- Почему к уплате 0? Взносы ИП за себя покрыли этот платёж. Подайте уведомление об уменьшении — иначе ФНС будет ждать полную сумму.
- Куда идут запчасти в заказе? По выбору «Какие доходы относятся к патенту». При «Работы (ремонт и ТО)» запчасти — в УСН.
- Патента нет в «Отчётах». Раздел показывает патенты выбранного года — проверьте «Год» сверху.
Дальше
- Взносы ИП за себя
- КУДиР
- Налоги и сроки: лента и лимиты
- Режим, НДС и реквизиты для ФНС
- Отчётность: уведомления и декларация УСН
- ЕНП: QR и платёжка для банка
Патент и УСН вместе: взносы делятся пропорционально доходам режимов (п. 8 ст. 346.18 НК, письмо ФНС СД-4-3/16722@). Если доля патента больше его стоимости, остаток показан как «Не уменьшает налог» — на УСН его перенести нельзя.